
Investir en LLI avec un promoteur : ce que le montage fiscal vous rapporte
Promoteurs immobilier neuf LLI dispositifs fiscaux : TVA réduite, crédit d'impôt, conditions SCI et simulation chiffrée avant de signer un programme.

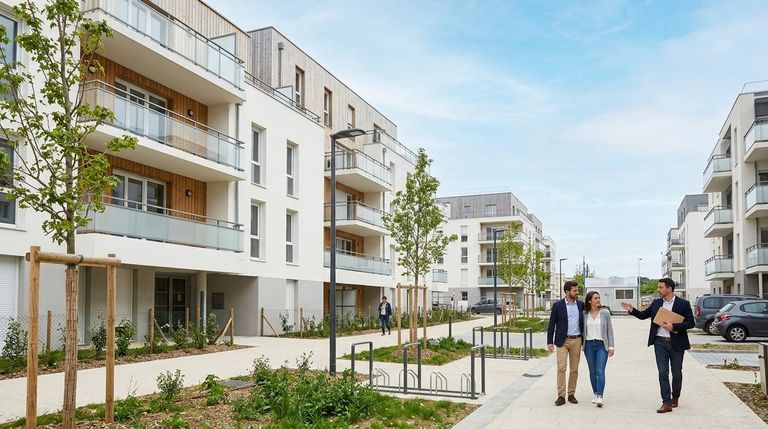
Le LLI (Logement Locatif Intermédiaire) est un dispositif d'investissement locatif neuf qui accorde une TVA réduite à 10 % au lieu de 20 % et un crédit d'impôt équivalent à la taxe foncière, en échange d'un engagement à louer le bien à des loyers plafonnés. Depuis la loi de finances 2024, il est accessible aux particuliers, uniquement via une SCI ou une SARL de famille.
Le dispositif LLI (Logement Locatif Intermédiaire) permet d'acheter un logement neuf auprès d'un promoteur avec une TVA réduite à 10 % et un crédit d'impôt pluriannuel, en contrepartie d'un engagement à louer à des loyers plafonnés. Depuis la loi de finances 2024, il est ouvert aux particuliers, à condition de passer par une société (SCI ou SARL de famille). Ce guide détaille le mécanisme, les pièges contractuels et un cas chiffré avant de signer en VEFA.
En bref
- Le LLI offre une TVA à 10 % et un crédit d'impôt sur la taxe foncière, sans réduction d'impôt sur le revenu.
- L'accès des particuliers impose une SCI ou SARL de famille, avec des frais de structure à anticiper.
- L'engagement de location à loyers plafonnés dure souvent vingt ans et fige le rendement.
- Les zones tendues (A bis, A, B1) et les QPV (TVA 5,5 %) déterminent l'éligibilité.
- La sortie anticipée entraîne la reprise des avantages fiscaux acquis à l'achat.
Qu'est-ce que le dispositif LLI et pourquoi les promoteurs le proposent-ils ?
Le Logement Locatif Intermédiaire (LLI) désigne une catégorie de logements loués à des niveaux situés entre le parc social et le marché libre, avec des loyers modérés et des plafonds de ressources pour les locataires. Concrètement, l'investisseur achète un logement neuf en VEFA auprès d'un promoteur, bénéficie d'une fiscalité allégée, et s'engage en retour à respecter des plafonds de loyer pendant une longue durée.
Ce positionnement intermédiaire explique l'intérêt des promoteurs immobiliers neufs pour ce dispositif. Dans les zones tendues où les prix freinent la vente classique, le LLI leur permet d'écouler des programmes entiers en offrant un avantage fiscal tangible. Le service-public.fr décrit le logement locatif intermédiaire comme un segment répondant aux ménages trop aisés pour le logement social mais exclus du marché libre des grandes agglomérations.
L'avantage pour l'acquéreur tient dans le prix : une TVA à 10 % au lieu de 20 % représente une décote immédiate et mécanique à l'acte. Le promoteur, lui, sécurise ses ventes et affiche des programmes conformes aux objectifs publics de production de logements abordables.
Un dispositif ouvert aux particuliers depuis la loi de finances 2024
Jusqu'en 2023, le LLI était réservé aux investisseurs institutionnels et aux bailleurs sociaux. La loi de finances 2024 a ouvert l'accès aux personnes physiques, sous une condition essentielle : l'achat doit être réalisé par une société, en pratique une SCI ou une SARL de famille. Cette ouverture a élargi le marché et multiplié les programmes proposés par les promoteurs aux épargnants.
Le rôle du promoteur dans la commercialisation des programmes LLI
Le promoteur immobilier commercialise le bien en VEFA et intègre le dispositif LLI dès la conception du programme. Son rôle consiste à vendre le logement, à informer l'acquéreur des engagements fiscaux, et à transmettre les documents nécessaires. Il n'est en revanche pas le garant de la rentabilité : la mise en location, le respect des plafonds et la gestion relèvent de l'investisseur, souvent via sa société.
Les avantages fiscaux du LLI : TVA réduite et crédit d'impôt
Deux leviers fiscaux structurent le dispositif LLI. Le premier est une TVA réduite à 10 % à l'achat, contre 20 % en droit commun. Le second est un crédit d'impôt équivalent à la taxe foncière, qui vient compenser en partie ou totalement cette charge pendant toute la durée de l'engagement locatif.
Ces avantages ne sont pas cumulables sans condition : ils supposent de respecter les plafonds de loyers et de ressources des locataires, et de conserver le bien en location pendant la durée fixée au contrat. Un manquement entraîne la reprise des avantages fiscaux obtenus.
Contrairement à une idée répandue, le LLI n'offre aucune réduction d'impôt sur le revenu : son mécanisme repose sur la décote de TVA à l'achat et le crédit d'impôt sur la taxe foncière, pas sur une réduction d'impôt type Pinel.
TVA à 10 % : conditions d'application
La TVA réduite à 10 % s'applique à l'achat d'un logement neuf destiné à la location intermédiaire, dans les zones où le dispositif est éligible. Cette décote de dix points sur le prix TTC se matérialise immédiatement à l'acte. Elle est conditionnée au respect des plafonds de loyer et des engagements de location, qui doivent être vérifiés avec le promoteur avant signature.
Crédit d'impôt sur la taxe foncière : jusqu'à combien d'années ?
Le crédit d'impôt porte sur la taxe foncière due au titre du logement mis en location intermédiaire. Il s'applique pendant la durée de l'engagement, qui peut atteindre vingt ans selon les programmes. Concrètement, la taxe foncière payée est restituée sous forme de crédit d'impôt, ce qui allège la charge annuelle du bailleur pendant toute la période d'engagement.
Cas particulier : TVA à 5,5 % en zone QPV
Dans les quartiers prioritaires de la politique de la ville (QPV), l'acquisition d'un logement neuf peut bénéficier d'une TVA réduite à 5,5 %. La Fédération des promoteurs immobiliers (FPI) précise que ce taux s'applique sous conditions à l'achat en VEFA dans ces quartiers. Ce taux est plus avantageux que le 10 %, mais il est réservé à une géographie restreinte et à des conditions spécifiques.
Qui peut investir en LLI ? Conditions et montage obligatoire via SCI
L'accès des particuliers au LLI passe obligatoirement par une personne morale. L'investisseur ne peut pas acheter en nom propre : il doit créer ou utiliser une SCI ou une SARL de famille, qui portera le bien et encaissera les loyers. Cette contrainte juridique pèse sur le montage et génère des frais spécifiques.
Les autres conditions portent sur les locataires (plafonds de ressources), les loyers (plafonnés) et la localisation (zones tendues). Le non-respect de l'un de ces critères pendant la durée de l'engagement expose à la remise en cause des avantages fiscaux obtenus.
Pourquoi la SCI ou la SARL de famille sont-elles imposées ?
Le législateur a conditionné l'ouverture du LLI aux particuliers au passage par une société, afin de faciliter le contrôle des engagements locatifs et la reprise des avantages en cas de manquement. La SCI à l'impôt sur les sociétés ou la SARL de famille permettent d'isoler l'activité locative. Ce montage a un coût : constitution, comptabilité, éventuels honoraires, à intégrer avant de comparer la rentabilité espérée.
Plafonds de loyers et de ressources selon les zones
Les plafonds de loyer applicables et les plafonds de ressources des locataires varient selon la zone géographique (A bis, A, B1, B2). Ces montants sont fixés par voie réglementaire et révisés périodiquement. Ils ne doivent pas être devinés : chaque programme commercialisé par un promoteur précise les plafonds en vigueur à la signature. Toute donnée de plafond doit être confirmée par la source officielle en cours.
Zones éligibles au dispositif LLI
Le LLI est réservé aux zones tendues, principalement les zones A bis, A et une partie de la zone B1, où la demande de logements abordables est forte. Un programme situé hors de ces zones ne peut pas ouvrir droit aux avantages du LLI. La localisation constitue donc le premier critère de filtrage avant tout engagement, à vérifier auprès du promoteur et des textes en vigueur.
Cas pratique : simulation chiffrée d'un investissement LLI
Prenons un cas concret, construit sur les seuls mécanismes fiscaux confirmés. Un particulier achète un logement neuf en VEFA au prix de 300 000 € TTC, dans un programme LLI éligible à la TVA réduite.
Le calcul des avantages repose sur deux composantes : l'économie de TVA à l'achat et le crédit d'impôt annuel sur la taxe foncière. Les montants exacts dépendent du programme, du loyer plafonné autorisé et de la taxe foncière locale, qu'il convient de faire vérifier par un conseil fiscal avant de s'engager.
Calcul de l'économie de TVA à l'achat
Sur un prix de vente hors taxes de 250 000 €, une TVA à 20 % aboutirait à un prix TTC de 300 000 €. Avec une TVA à 10 %, le prix TTC ressort à 275 000 €, soit une économie de 25 000 € immédiate. Ce gain est mécanique et matérialisé dans l'acte de vente. Il ne présage en rien de la rentabilité locative, qui dépend du loyer plafonné réellement perçu.
Impact du crédit d'impôt sur la taxe foncière dans le temps
Le crédit d'impôt équivalent à la taxe foncière s'applique chaque année pendant la durée de l'engagement. Si la taxe foncière annuelle s'élève, à titre d'exemple, à 1 200 €, le crédit d'impôt compense cette somme chaque année. Sur une durée d'engagement de vingt ans, le cumul théorique atteindrait 24 000 €, hors revalorisation de la taxe foncière. Ce calcul illustratif doit être rapproché du montant réel de la taxe foncière locale, qui varie selon les communes.
Erreur courante à éviter avant de signer avec un promoteur LLI
L'erreur la plus fréquente consiste à sous-estimer la rigidité des plafonds de loyers, figés pendant toute la durée de l'engagement. Un investisseur qui anticipe une revalorisation libre de son loyer au fil des années se heurte à un plafond qui ne suit pas la hausse du marché dans les zones tendues.
La conséquence financière est directe : le rendement brut stagne, voire se dégrade en termes réels si l'inflation et les charges augmentent. Revendre le bien avant le terme de l'engagement, ou le relouer au-dessus du plafond, expose en outre à la reprise des avantages fiscaux obtenus.
L'engagement de location long terme mal anticipé
L'engagement de location court souvent sur vingt ans, une durée que beaucoup d'acquéreurs minorent au moment de signer. Un changement de situation (mutation, besoin de liquidités, transmission) se heurte alors à la contrainte de conserver le bien en location plafonnée. La sortie anticipée déclenche la restitution des avantages de TVA et du crédit d'impôt, ce qui peut annuler le gain initial.
Les frais de structure SCI/SARL sous-estimés
Le montage en SCI ou SARL de famille entraîne des frais que les simulations des promoteurs oublient parfois : constitution de la société, comptabilité annuelle, éventuels honoraires de gestion et de déclaration fiscale. Ces coûts récurrents grèvent la rentabilité nette. Un investisseur qui les ignore surestime mécaniquement le rendement réel de son opération.
LLI, Pinel, Denormandie : quelles différences avec les autres dispositifs de défiscalisation ?
Le LLI se distingue des autres dispositifs de défiscalisation de l'immobilier neuf locatif par la nature de son avantage. Le Pinel offrait une réduction d'impôt sur le revenu calculée sur le prix d'achat ; le LLI repose sur une décote de TVA à l'achat et un crédit d'impôt sur la taxe foncière.
Le Denormandie, lui, vise l'achat d'un logement ancien rénové, pas le neuf. Le statut LMNP offre une autre logique (amortissement comptable) mais impose des conditions distinctes. Pour une vision complète, le lecteur peut consulter notre panorama des dispositifs fiscaux pour l'immobilier neuf.
Le choix entre ces mécanismes dépend du profil : capacité à mobiliser une société, horizon d'investissement, et acceptation d'un loyer plafonné sur la durée.
Pour faire le bon choix, découvrez en détail les différents avantages fiscaux immobilier neuf mobilisables pour votre projet.
Pourquoi le LLI succède en partie au dispositif Pinel
Le Pinel a pris fin progressivement, son avantage en réduction d'impôt s'étant réduit puis éteint. Le LLI occupe une place comparable dans l'offre des promoteurs, mais avec un fonctionnement fiscal différent : pas de réduction d'impôt sur le revenu, mais une décote de TVA et un crédit d'impôt. Le LLI ne remplace pas officiellement le Pinel, il constitue l'une des alternatives actuelles pour investir dans le neuf.
Taxe foncière et LLI : ce qu'il faut savoir
Les logements neufs bénéficient généralement d'une exonération temporaire de taxe foncière, le plus souvent pendant les deux années suivant l'achèvement des travaux, selon les règles fixées par les communes. Ce dispositif général est distinct du mécanisme propre au LLI.
Dans le cadre du LLI, un crédit d'impôt spécifique équivalent à la taxe foncière s'applique pendant la durée de l'engagement locatif. Il prend le relais de l'exonération temporaire une fois celle-ci écoulée, ce qui neutralise la taxe foncière sur une période nettement plus longue que l'exonération de droit commun. La taxe foncière locale variant selon les communes, le montant exact du crédit d'impôt annuel doit être vérifié au cas par cas.
Comment choisir un programme LLI chez un promoteur immobilier ?
La sélection d'un programme LLI repose d'abord sur la localisation : le bien doit être situé en zone tendue éligible, faute de quoi l'avantage fiscal ne s'applique pas. La tension locative réelle du quartier conditionne la facilité à trouver un locataire respectant les plafonds de ressources.
La réputation du promoteur et la solidité de son montage juridique comptent ensuite. Un bon dossier précise clairement les plafonds de loyers applicables, la durée d'engagement et les conditions de sortie. Méfiance, enfin, envers toute promesse de rentabilité chiffrée : aucun promoteur ne peut garantir un rendement locatif, qui dépend du marché et de la gestion effective du bien.
Parmi les critères de sélection factuels à examiner avant signature, retenez la clarté des documents communiqués, l'historique de livraison du promoteur et le coût complet du montage en société. Pour approfondir, notre guide des avantages fiscaux de l'immobilier neuf en 2026 détaille les leviers disponibles.
Fiche pratique
| TVA réduite (droit commun LLI) | 10 % au lieu de 20 % |
| TVA en zone QPV (sous conditions) | 5,5 % |
| Avantage n° 2 | Crédit d'impôt équivalent à la taxe foncière |
| Accès des particuliers | Depuis la loi de finances 2024, via SCI ou SARL de famille |
| Durée d'engagement typique | Jusqu'à 20 ans |
| Zones éligibles | Zones tendues (A bis, A, B1) et QPV |
| Sortie anticipée | Reprise des avantages fiscaux obtenus |
Sources
Ces informations sont données à titre indicatif et ne remplacent pas l'avis d'un conseiller financier. Étudiez votre situation avec un professionnel agréé avant de vous engager.
Lectures recommandées
Fiscalité immo neuf 2026 : statut bailleur privé
Découvrez les dispositifs fiscaux pour l'immobilier neuf en 2026 : nouveau statut de bailleur privé, amortissement, déductions locatives. Guide complet
Auteur : Manon Prevost · 16 octobre 2026 16 min
Avantages fiscaux immobilier neuf 2026 : le guide pratique
Frais de notaire réduits, TVA à taux réduit, exonération de taxe foncière et dispositifs de défiscalisation : tous les avantages fiscaux de l'immobilier
Auteur : Manon Prevost · 10 octobre 2026 21 min
Foire aux questions
Qu'est-ce que le dispositif fiscal LLI et comment fonctionne-t-il ?
Le LLI (Logement Locatif Intermédiaire) permet d'investir dans un logement neuf en bénéficiant d'une TVA réduite à 10 % et d'un crédit d'impôt sur la taxe foncière, en échange d'un engagement à louer le bien à des loyers plafonnés. Depuis la loi de finances 2024, il est accessible aux particuliers via une SCI ou une SARL de famille.
Quel est le nouveau dispositif pour défiscaliser l'immobilier ?
Depuis la fin progressive du dispositif Pinel, le LLI s'impose comme l'une des options actuelles pour investir dans le neuf avec un avantage fiscal, aux côtés d'autres statuts comme le LMNP. Chaque dispositif a ses propres conditions d'éligibilité et plafonds, à vérifier avant tout engagement.
Quels sont les dispositifs de défiscalisation pour l'immobilier neuf locatif ?
Plusieurs dispositifs coexistent pour l'immobilier neuf locatif, dont le LLI, le statut LMNP, le déficit foncier ou encore le dispositif Denormandie pour l'ancien rénové. Le choix dépend du profil de l'investisseur, de la localisation du bien et de la durée d'engagement souhaitée.
Les logements neufs sont-ils exonérés de la taxe foncière ?
Les logements neufs peuvent bénéficier d'une exonération temporaire de taxe foncière, généralement pendant les deux premières années suivant la construction, selon les règles fixées par les communes. Dans le cadre du LLI, un crédit d'impôt spécifique vient s'ajouter ou compenser cette taxe sur une durée plus longue.