
Investissement locatif dans l'ancien : tout savoir avant d'acheter en 2026
Investissement locatif ancien : charges déductibles, régimes fiscaux, travaux, rendement réel. Guide pratique 2026 pour investir dans l'immobilier ancien

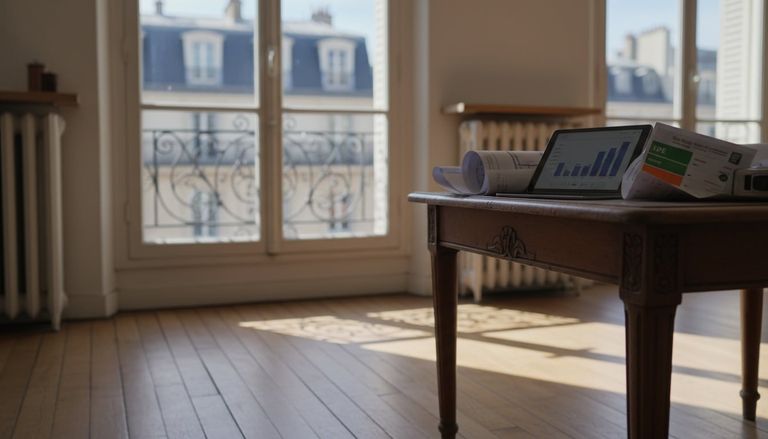
L'investissement locatif dans l'ancien consiste à acheter un bien existant pour le louer. En 2026, cette stratégie reste prisée pour ses prix attractifs et son potentiel de défiscalisation via les travaux (déficit foncier). Une attention particulière doit être portée au DPE, les logements classés G étant interdits à la location.
Réaliser un investissement locatif dans l'ancien consiste à acquérir un logement existant pour le louer, une stratégie qui séduit par ses prix d'achat accessibles et son potentiel de valorisation. Contrairement au neuf, l'ancien permet de jouer sur les travaux pour optimiser la fiscalité via des mécanismes comme le déficit foncier. Cet univers a ses propres règles, notamment un cadre réglementaire thermique de plus en plus strict et plusieurs options fiscales à comparer.
Ce guide explore les avantages, les points de vigilance et les leviers de rentabilité spécifiques à l'immobilier ancien en 2026, pour vous aider à structurer votre projet. Il est essentiel de comprendre ces mécanismes avant de vous lancer, comme détaillé dans notre guide complet sur l'investissement locatif.
Comparatif en un coup d'œil
Cliquez sur un en-tête de colonne pour trier.
| Régime fiscal | Régime Fiscal | Plafond de revenus fonciers | Avantage principal | Profil d'investisseur |
|---|---|---|---|---|
| Micro-foncier | n.c. | n.c. | n.c. | n.c. |
| Régime réel | n.c. | n.c. | n.c. | n.c. |
| LMNP Réel (meublé) | n.c. | n.c. | n.c. | n.c. |
Pourquoi l'immobilier ancien séduit encore les investisseurs
Malgré des taux de crédit qui se sont stabilisés à un niveau plus élevé qu'auparavant, l'investissement locatif dans l'ancien conserve un attrait majeur pour les investisseurs en 2026. Sa résilience et ses caractéristiques propres expliquent cet engouement persistant. L'ancien représente l'essentiel des transactions en France, offrant un volume de biens disponibles bien supérieur à celui du neuf.
Cette profondeur de marché donne accès à une grande diversité de logements, des studios en centre-ville aux appartements familiaux dans des quartiers établis, permettant d'ajuster sa stratégie à la demande locative locale. L'emplacement, souvent plus central et mieux desservi que les programmes neufs situés en périphérie, reste l'atout maître de l'immobilier ancien. Il garantit une meilleure résilience face aux cycles du marché et une plus faible vacance locative. L'attractivité de l'ancien réside également dans son potentiel de création de valeur par la rénovation, un levier quasi inexistant dans le neuf.
Ancien vs neuf : les différences structurelles
La distinction fondamentale entre l'ancien et le neuf repose sur plusieurs piliers. Le prix d'achat constitue la première différence notable : à surface et quartier équivalents, un bien ancien est généralement 15 % à 25 % moins cher qu'un bien neuf. Cette décote permet soit d'investir avec un budget plus modeste, soit d'acquérir une surface plus grande.
En contrepartie, l'ancien peut nécessiter des travaux de rénovation ou de mise aux normes, un poste de dépenses à anticiper. Le neuf, lui, offre des garanties constructeur (parfait achèvement, biennale, décennale) et des performances énergétiques optimales, se traduisant par des charges courantes plus faibles. Fiscalement, les dispositifs diffèrent : le neuf est souvent associé à des schémas de défiscalisation spécifiques (type Pinel, qui s'est terminé fin 2024), tandis que l'ancien ouvre droit au mécanisme du déficit foncier via le régime réel.
Un marché plus profond, des emplacements plus centraux
L'un des avantages compétitifs majeurs de l'immobilier ancien est la qualité de ses emplacements. Les centres-villes historiques, les quartiers d'affaires et les zones résidentielles prisées sont majoritairement constitués de bâti ancien. Ces localisations "premium" sont un gage de demande locative forte et continue, limitant le risque de vacance entre deux locataires.
Investir dans l'ancien, c'est acheter un bien dans un environnement mature : les infrastructures (transports, écoles, commerces) sont déjà présentes et éprouvées. Cette visibilité réduit l'incertitude liée au développement d'un nouveau quartier, où les promesses d'aménagements peuvent parfois tarder à se concrétiser. Pour un investisseur, cette stabilité est un facteur clé de sécurisation de ses revenus locatifs sur le long terme.
Les critères clés pour choisir un bien ancien rentable
La réussite d'un investissement locatif ancien repose sur une sélection rigoureuse du bien. Au-delà du prix, plusieurs critères déterminent son potentiel de rentabilité et sa pérennité. Une analyse méthodique de ces facteurs permet de minimiser les risques et d'optimiser les revenus futurs. Ces critères vont de la localisation géographique aux aspects techniques et réglementaires du logement.
L'erreur serait de se concentrer uniquement sur le rendement brut affiché. Un loyer attractif peut cacher des charges de copropriété élevées, d'importants travaux à venir ou une classe énergétique qui interdira sa location à court terme. Une approche globale est donc indispensable pour évaluer la viabilité du projet.
L'emplacement : variable non négociable
Le vieil adage "l'emplacement, l'emplacement et l'emplacement" n'a jamais été aussi vrai. Une bonne localisation est le socle de la performance d'un investissement locatif. Il convient d'analyser la tension locative de la ville et du quartier visé : la demande est-elle supérieure à l'offre ? Renseignez-vous sur le dynamisme économique local (bassin d'emploi, projets de développement) et la proximité des services essentiels :
- Transports en commun : lignes de métro, tram, bus.
- Pôles d'attraction : universités, hôpitaux, grandes entreprises.
- Commerces et services : supermarchés, écoles, parcs. Une bonne desserte et un environnement agréable sont des garanties pour trouver des locataires solvables et limiter la rotation.
Le DPE et la loi Climat : un filtre réglementaire devenu incontournable
Depuis la loi Climat et Résilience (loi n° 2021-1104), le Diagnostic de Performance Énergétique (DPE) est devenu un document central. Il ne se contente plus d'informer, il conditionne le droit de louer. En 2026, la situation est claire : il est interdit de signer de nouveaux contrats de location pour les logements classés G. Cette interdiction s'étendra aux logements F dès 2028.
Ignorer le DPE d'un bien ancien, c'est prendre le risque d'acheter un actif non rentable, car non louable sans une rénovation énergétique coûteuse. Avant tout achat, il faut donc :
- Exiger le DPE et analyser ses recommandations de travaux.
- Faire chiffrer le coût de ces travaux pour atteindre au minimum la classe E.
- Intégrer ce budget dans le plan de financement global de l'opération. Un bien classé F ou G peut représenter une opportunité s'il est acheté avec une forte décote permettant de financer sa rénovation, mais jamais au prix du marché d'un bien déjà performant.
Surface, état et charges : l'équation de la rentabilité brute
La rentabilité brute, calculée en divisant le loyer annuel par le prix d'achat, n'est qu'un premier indicateur. La réalité économique du projet dépend de l'état du bien et des charges récurrentes. Une surface plus petite (studio, T2) offre souvent un meilleur rendement locatif et se loue plus facilement dans les grandes villes, mais avec une rotation de locataires plus fréquente.
L'état général du logement doit être scruté : électricité, plomberie, isolation, état des sols et des murs. Un bien "dans son jus" peut être négocié à la baisse, mais le budget travaux doit être évalué précisément. Enfin, les charges de copropriété et la taxe foncière sont des dépenses incompressibles qui grèvent la rentabilité. Demandez les trois derniers procès-verbaux d'assemblée générale pour vérifier les charges courantes, les travaux votés ou à prévoir (ravalement, toiture, ascenseur) et la santé financière de la copropriété.
L'essentiel
- L'immobilier ancien offre des prix d'achat inférieurs au neuf et un accès à des emplacements centraux très demandés.
- Le Diagnostic de Performance Énergétique (DPE) est un critère de sélection majeur en raison du calendrier d'interdiction de location des "passoires thermiques".
- Le régime réel est souvent plus avantageux que le micro-foncier en cas de travaux importants, grâce au mécanisme du déficit foncier.
- Le déficit foncier permet d'imputer jusqu'à 10 700 € de charges sur son revenu global annuel, réduisant ainsi l'impôt sur le revenu.
- La sous-estimation des coûts de rénovation et des charges de copropriété constitue l'une des erreurs les plus fréquentes des investisseurs débutants.
Fiscalité de l'investissement locatif ancien : quel régime choisir ?
La fiscalité est le principal levier d'optimisation de la rentabilité nette d'un investissement locatif ancien. Le choix du régime d'imposition conditionne directement le montant de vos revenus après impôts. En France, pour la location nue (non meublée), vous avez principalement le choix entre deux régimes : le micro-foncier et le régime réel. Pour la location meublée, ce sont les régimes du LMNP qui s'appliquent.
Ce choix n'est pas anodin et doit être mûrement réfléchi en fonction de votre situation. Il dépend du montant de vos loyers, mais surtout du volume de charges et de travaux que vous prévoyez. Un régime simple et sans contrainte peut s'avérer fiscalement pénalisant si vos dépenses sont élevées. Il est crucial de comprendre la mécanique de chaque option avant de vous décider, car ce choix peut vous engager pour plusieurs années. Pour une vision plus détaillée, vous pouvez consulter notre article sur l'imposition des revenus d'un investissement locatif.
Micro-foncier : simple mais limité
Le régime micro-foncier est le régime par défaut si vos revenus locatifs bruts annuels sont inférieurs à 15 000 €. Sa grande force est sa simplicité : vous déclarez vos loyers encaissés, et l'administration fiscale applique un abattement forfaitaire de 30 % pour couvrir l'ensemble de vos charges. Vous êtes donc imposé sur 70 % de vos revenus locatifs.
Ce régime est intéressant si vos charges réelles (taxe foncière, intérêts d'emprunt, assurance, petites réparations) sont inférieures à ces 30 %. C'est souvent le cas pour des biens en très bon état, avec peu ou pas de crédit en cours. Cependant, il ne permet pas de déduire les grosses dépenses, comme des travaux de rénovation importants, et vous prive de l'avantage du déficit foncier. Il s'adresse donc aux investisseurs recherchant avant tout une gestion administrative minimale.
Régime réel et déficit foncier : le levier des travaux
Le régime réel est souvent l'option la plus pertinente pour un investissement dans l'ancien, surtout si des travaux sont prévus. Il consiste à déduire de vos revenus locatifs l'ensemble de vos charges pour leur montant exact. La liste des charges déductibles est large :
- Travaux d'amélioration, de réparation et d'entretien
- Intérêts d'emprunt et frais de dossier
- Taxe foncière
- Charges de copropriété non récupérables sur le locataire
- Frais de gestion locative
- Primes d'assurance (loyers impayés, propriétaire non-occupant)
Si le total de ces charges dépasse vos revenus locatifs, vous créez un "déficit foncier". Ce déficit peut être imputé sur votre revenu global (salaires, etc.) jusqu'à 10 700 € par an (selon l'article 156 du CGI), ce qui réduit directement votre impôt sur le revenu. C'est un outil d'optimisation fiscale très puissant, particulièrement adapté aux biens nécessitant une rénovation.
LMNP dans l'ancien : amortissement et meublé
Le statut de Loueur en Meublé Non Professionnel (LMNP) concerne la location de logements garnis de mobilier. Il est tout à fait possible de l'appliquer à un bien ancien. Comme pour la location nue, il offre le choix entre un régime micro (micro-BIC avec abattement de 50 %) et un régime réel.
Le régime réel LMNP est particulièrement attractif. En plus de déduire les charges classiques (comme en location nue), il permet de pratiquer l'amortissement du bien immobilier et du mobilier. L'amortissement est une charge comptable non décaissée qui représente la perte de valeur du bien dans le temps. En la déduisant, il est souvent possible de réduire le résultat fiscal à zéro, et donc de ne payer aucun impôt sur les loyers pendant de nombreuses années. Ce mécanisme est plus complexe et nécessite souvent l'aide d'un comptable, mais son efficacité fiscale est redoutable.
Cas pratique : simuler la rentabilité nette d'un appartement ancien avec travaux
Pour illustrer concrètement les mécanismes de rentabilité et de fiscalité, prenons un cas pratique. L'objectif n'est pas de présenter une performance garantie, mais de montrer le raisonnement et les calculs à effectuer pour évaluer un projet d'investissement locatif dans l'ancien avec travaux. Les chiffres sont des ordres de grandeur plausibles pour une ville moyenne en 2026.
L'analyse se décompose en plusieurs étapes : le calcul du rendement brut, qui est souvent l'indicateur mis en avant, puis le rendement net de charges, et enfin le rendement net fiscal, qui intègre l'impact de l'imposition et du régime choisi. C'est ce dernier qui reflète le gain réel pour l'investisseur.
Hypothèses du scénario illustratif
Le scénario porte sur l'achat d'un appartement T2 de 40 m² nécessitant une rénovation énergétique.
- Prix d'achat : 100 000 €
- Frais de notaire (environ 8 %) : 8 000 €
- Coût des travaux de rénovation (électricité, isolation, fenêtres) : 20 000 €
- Coût total de l'opération : 100 000 + 8 000 + 20 000 = 128 000 €
- Financement : Apport de 28 000 € et emprunt de 100 000 € sur 20 ans. Intérêts d'emprunt la première année : 3 500 €.
- Loyer annuel brut espéré : 600 €/mois x 12 = 7 200 €
- Charges annuelles : Taxe foncière (800 €), charges de copropriété non récupérables (600 €), assurance PNO (150 €). Total : 1 550 €.
- Situation fiscale de l'investisseur : Tranche Marginale d'Imposition (TMI) à 30 %.
Du rendement brut au rendement net fiscal : le calcul étape par étape
Rendement brut : (Loyer annuel / Prix d'achat) = (7 200 € / 100 000 €) = 7,2 %. Cet indicateur est trompeur car il ignore de nombreux frais.
Rendement net de charges : (Loyer net de charges / Coût total) = ((7 200 € - 1 550 €) / 128 000 €) = 4,41 %. Ce chiffre est déjà plus proche de la réalité économique.
Calcul du résultat fiscal (régime réel) :
- Revenus fonciers : 7 200 €
- Charges déductibles : 1 550 € (charges courantes) + 3 500 € (intérêts d'emprunt) + 20 000 € (travaux) = 25 050 €.
- Déficit foncier créé : 7 200 € - 25 050 € = -17 850 €.
Impact fiscal :
- Le déficit peut être imputé sur le revenu global à hauteur de 10 700 €.
- Économie d'impôt sur le revenu : 10 700 € x 30 % (TMI) = 3 210 €.
- Le reste du déficit (17 850 € - 10 700 € = 7 150 €) est reportable sur les revenus fonciers des 10 années suivantes.
Grâce au régime réel et aux travaux, non seulement l'investisseur ne paie pas d'impôt sur ses loyers la première année, mais il réalise en plus une économie d'impôt significative sur ses autres revenus. Cela démontre la puissance du déficit foncier comme outil d'optimisation.
Les erreurs courantes qui plombent la rentabilité
Si l'investissement locatif dans l'ancien peut s'avérer très rentable, certains pièges classiques peuvent rapidement transformer un bon projet en une mauvaise affaire. Les investisseurs, surtout les débutants, commettent souvent des erreurs par manque d'anticipation ou par une analyse trop superficielle du projet. Connaître ces écueils permet de les éviter et de sécuriser son investissement sur le long terme.
Ces erreurs concernent principalement l'évaluation des coûts, le respect des obligations réglementaires et les choix fiscaux. Une vigilance accrue sur ces points est nécessaire avant de signer tout compromis de vente. Un projet bien préparé est un projet dont les risques ont été identifiés et maîtrisés.
Sous-estimer le coût réel de la rénovation
C'est l'erreur la plus fréquente. Un investisseur peut obtenir une décote sur un bien à rénover, mais sous-estimer le budget travaux anéantira cet avantage. Les devis peuvent vite grimper, surtout pour une rénovation énergétique complète (isolation, chauffage, ventilation).
💡 À noter : Il est conseillé de faire réaliser au moins deux devis par des artisans qualifiés AVANT de signer l'acte de vente définitif. Prévoyez toujours une marge de sécurité de 10 % à 15 % dans votre budget travaux pour faire face aux imprévus qui ne manquent jamais d'apparaître sur un chantier. Ne pas le faire peut compromettre l'équilibre financier de toute l'opération.
Ignorer les paliers d'interdiction de location des passoires thermiques
Comme évoqué précédemment, la loi Climat et Résilience a instauré un calendrier strict d'interdiction de location pour les logements les plus énergivores. L'erreur serait d'acheter un bien classé F ou G en pensant avoir le temps. En 2026, la location des biens notés G est déjà interdite pour tout nouveau bail. Pour les biens F, l'échéance est 2028.
⚠️ Attention : Acheter une "passoire thermique" sans un plan de financement solide et immédiat pour les travaux de rénovation expose au risque de ne pas pouvoir louer le bien, et donc de supporter les mensualités de crédit et les charges sans percevoir de loyer. C'est un scénario à éviter absolument.
Choisir son régime fiscal par défaut sans comparaison
Opter pour le régime micro-foncier par simplicité, alors que le régime réel serait plus avantageux, est une erreur coûteuse. Si vos charges déductibles (intérêts d'emprunt, travaux, taxe foncière, etc.) dépassent 30 % de vos revenus locatifs bruts, le régime réel est presque toujours plus rentable. Avant de vous décider, réalisez une simulation comparative. Listez l'ensemble de vos charges prévisionnelles et comparez le résultat imposable dans les deux régimes. L'option pour le régime réel est valable pour une durée de trois ans et se renouvelle tacitement, il est donc important de faire le bon choix dès le départ. En cas de doute, la consultation d'un professionnel peut être un investissement judicieux.
Financement et montage de l'opération
Le financement est une étape cruciale qui conditionne la faisabilité et la rentabilité de votre projet. La plupart des investissements locatifs sont réalisés à crédit, ce qui permet de bénéficier de l'effet de levier. Le montage juridique, comme le choix d'investir en nom propre ou via une société, a également des implications importantes sur la gestion et la fiscalité.
Anticiper ces aspects et préparer un dossier solide pour la banque est une condition sine qua non pour obtenir un financement dans de bonnes conditions. Le contexte des taux en 2026 exige des dossiers bien préparés, avec un apport personnel et un projet locatif cohérent. Il est donc essentiel de maîtriser les bases du financement et les structures juridiques possibles.
Crédit immobilier et effet de levier
L'effet de levier du crédit est un des principaux attraits de l'investissement immobilier. Il consiste à utiliser l'argent de la banque pour financer son acquisition, ce qui permet d'acheter un bien dont la valeur est bien supérieure à son apport personnel. Idéalement, les loyers perçus couvrent la mensualité du crédit, les charges et les impôts, voire génèrent un excédent de trésorerie (cash-flow positif).
De plus, les intérêts d'emprunt sont déductibles des revenus locatifs dans le cadre du régime réel, ce qui réduit la charge fiscale. Obtenir un prêt nécessite cependant de présenter un dossier convaincant à la banque, avec un taux d'endettement maîtrisé et un projet locatif viable. Pour en savoir plus, vous pouvez consulter notre guide sur comment financer son investissement locatif par le crédit.
SCI ou investissement en nom propre : quel cadre juridique ?
La question du cadre juridique se pose souvent : faut-il acheter en son nom ou créer une Société Civile Immobilière (SCI) ? L'achat en nom propre est la solution la plus simple en termes de gestion. Les revenus sont déclarés dans la catégorie des revenus fonciers.
La SCI est une structure plus complexe mais qui offre des avantages, notamment pour transmettre un patrimoine ou investir à plusieurs. Elle permet de dissocier la propriété du bien (détenue par la société) des parts sociales (détenues par les associés). Fiscalement, une SCI peut être soumise à l'impôt sur le revenu (IR, le cas le plus courant) ou à l'impôt sur les sociétés (IS). Le choix dépend des objectifs patrimoniaux à long terme. Pour une analyse détaillée, lisez notre guide sur comment investir via une SCI.
Checklist avant d'investir dans l'immobilier ancien
Avant de vous engager, une dernière vérification s'impose. Cette liste récapitule les points essentiels à valider pour sécuriser votre projet d'investissement locatif dans l'ancien. Chaque élément doit être analysé avec soin pour éviter les mauvaises surprises et poser les bases d'un investissement rentable et pérenne.
- Analyse du marché locatif : Confirmez la tension locative dans le quartier (demande, loyers de marché, concurrence).
- Lecture des diagnostics obligatoires : Examinez en priorité le DPE, mais aussi les diagnostics électricité, gaz, amiante, plomb.
- Examen des documents de la copropriété : Étudiez les 3 derniers PV d'AG, le règlement de copropriété, et le carnet d'entretien de l'immeuble.
- Chiffrage précis des travaux : Obtenez au moins deux devis détaillés pour toutes les rénovations envisagées.
- Simulation fiscale comparative : Calculez votre imposition prévisionnelle avec les régimes micro-foncier et réel pour choisir le plus adapté.
- Calcul de la rentabilité nette : Intégrez toutes les charges (taxe foncière, copropriété, assurances, gestion) dans votre business plan.
- Validation du plan de financement : Obtenez un accord de principe de votre banque pour le crédit immobilier.
- Visite approfondie du bien : Idéalement, visitez le bien une seconde fois, si possible avec un professionnel du bâtiment ou un artisan.
Sources
Ces informations sont données à titre indicatif et ne remplacent pas l'avis d'un conseiller financier. Étudiez votre situation avec un professionnel agréé avant de vous engager.
Lectures recommandées
Aide investissement locatif : tous les dispositifs
Découvrez toutes les aides à l'investissement locatif disponibles en 2026 : dispositifs fiscaux, aides de l'État, conditions d'éligibilité et pièges
Auteur : Manon Prevost · 29 septembre 2026
Investissement locatif à Paris : le guide complet 2026
Investissement locatif Paris 2026 : prix au m², encadrement des loyers, régimes fiscaux et stratégies d'arrondissement. Un guide concret pour investir
Auteur : Manon Prevost · 26 septembre 2026
Foire aux questions
Vaut-il mieux investir dans l'immobilier ancien ou neuf ?
Le choix dépend du projet. L'ancien offre des prix plus bas, des emplacements centraux et un fort potentiel de valorisation par les travaux, avec des avantages fiscaux comme le déficit foncier. Le neuf séduit par ses garanties, ses frais de notaire réduits et ses performances énergétiques, mais à un coût d'achat souvent plus élevé.
Quels travaux sont déductibles des revenus fonciers dans l'ancien ?
Les travaux déductibles au régime réel sont ceux d'amélioration, de réparation et d'entretien. Cela inclut la rénovation du système électrique, la plomberie, l'isolation, le remplacement des fenêtres ou le ravalement de façade. Les travaux de construction ou d'agrandissement ne sont pas déductibles des revenus fonciers.
Qu'est-ce que le déficit foncier et comment fonctionne-t-il ?
Le déficit foncier apparaît lorsque vos charges déductibles (travaux, intérêts d'emprunt, taxe foncière, etc.) sont supérieures à vos revenus locatifs sur une année. Ce déficit peut être déduit de votre revenu global (salaires, etc.) jusqu'à 10 700 € par an, réduisant ainsi votre impôt sur le revenu. L'excédent est reportable sur les revenus fonciers des 10 années suivantes.
Peut-on encore louer un logement classé F ou G en 2026 ?
Depuis le 1er janvier 2025, il est interdit de mettre en location de nouveaux baux pour les logements classés G au DPE. En 2026, cette interdiction est donc pleinement en vigueur. Pour les logements classés F, l'interdiction de location prendra effet en 2028. Un investisseur doit donc impérativement prévoir des travaux pour améliorer la note de ces biens.
Quelle est la différence entre le régime micro-foncier et le régime réel ?
Le micro-foncier est un régime simplifié où l'administration fiscale applique un abattement forfaitaire de 30% sur vos loyers bruts. Le régime réel permet de déduire l'ensemble de vos charges réelles (travaux, intérêts, taxes...). Il est plus complexe mais souvent plus avantageux si vos charges dépassent 30% de vos loyers.
Comment calculer le rendement net d'un investissement locatif dans l'ancien ?
Le rendement net se calcule en déduisant toutes les charges (taxe foncière, charges de copropriété, assurance, frais de gestion) des loyers annuels, puis en divisant le résultat par le coût total d'acquisition (prix d'achat + frais de notaire + travaux). Pour le rendement net-net, il faut également soustraire l'impôt sur les revenus locatifs.
Le statut LMNP est-il accessible pour un bien ancien ?
Oui, le statut de Loueur en Meublé Non Professionnel (LMNP) est tout à fait accessible pour un bien immobilier ancien, à condition que le logement soit loué meublé. Ce statut permet de bénéficier d'un régime fiscal spécifique (micro-BIC ou réel), souvent avantageux grâce à la possibilité d'amortir le bien.